Supremo invalida Funrural sobre produção rural em período anterior a 2018
Por seis votos a cinco, STF considerou inconstitucional a cobrança do Funrural de produtores rurais pessoas físicas com empregados entre 2001 e 31 de dezembro de 2017. A contribuição permanece válida a partir de 2018, quando uma nova lei fixou a alíquota e permitiu outra forma de cálculo.
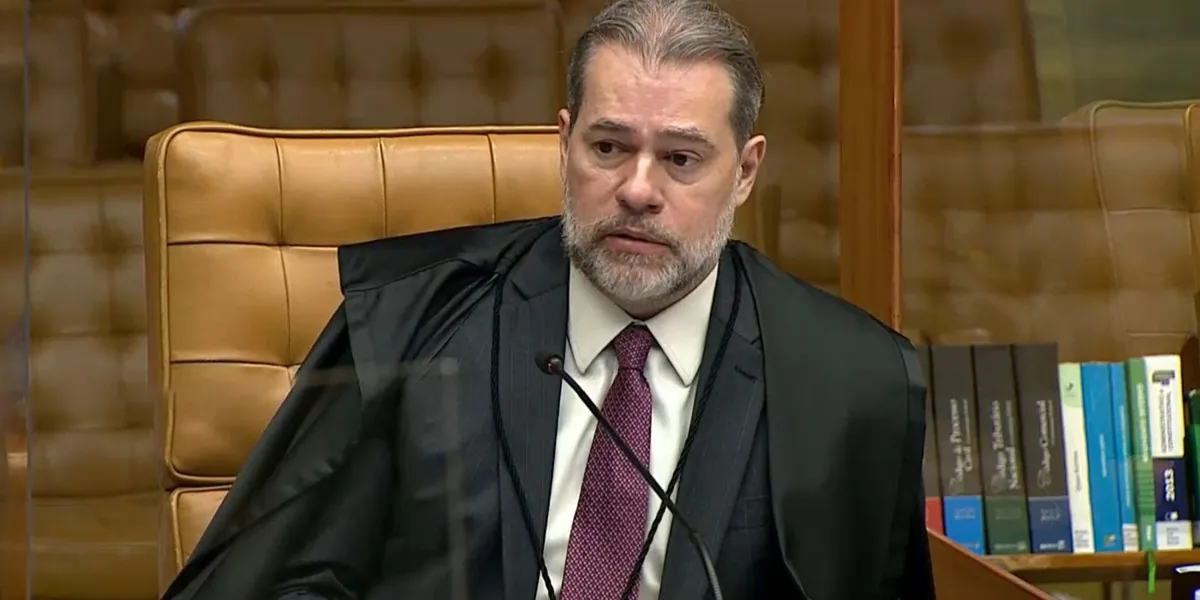
O Supremo Tribunal Federal (STF) decidiu, por seis votos a cinco, invalidar a cobrança do Funrural de produtores rurais pessoas físicas que mantêm empregados no período anterior a 1º de janeiro de 2018. O julgamento foi concluído na quinta-feira (15), e o resultado decorre do entendimento de que a lei de 2001 não estabeleceu todos os elementos necessários para instituir a contribuição.
O Funrural é pago pelo produtor rural com empregados à Previdência Social. Diferentemente do que ocorre com outras empresas, o cálculo da contribuição rural incide sobre a receita obtida com a comercialização da produção, e não sobre a folha de salários.
A ação foi apresentada em 2010 pela Associação Brasileira de Frigoríficos. A entidade defendeu que esse modelo de contribuição deveria alcançar apenas agricultores de economia familiar sem empregados permanentes e também questionou a obrigação de os frigoríficos recolherem o tributo incidente sobre a produção adquirida dos produtores.
O voto que definiu o placar foi apresentado pelo ministro Dias Toffoli. Em 2022, ele havia considerado válida a cobrança e afastado apenas a responsabilidade dos frigoríficos pelo recolhimento da contribuição devida pelos produtores. Ao revisar sua posição, Toffoli afirmou que a lei de 2001 não havia previsto elementos como o fato gerador, a base de cálculo e a alíquota do tributo.
Na conclusão adotada pelo ministro, a inconstitucionalidade formal alcança a contribuição do empregador rural pessoa física calculada sobre a receita bruta da comercialização da produção no período anterior a 1º de janeiro de 2018. A decisão, portanto, não afastou a cobrança em períodos posteriores.
Segundo Toffoli, a deficiência foi corrigida por uma lei de 2018. A norma estabeleceu a alíquota de 1,2% e autorizou o produtor a escolher entre o cálculo sobre a receita da produção e o cálculo sobre a folha de salários. Por esse motivo, a cobrança permanece válida a partir de 2018.
Com a definição do resultado, os ministros deixaram de examinar a responsabilidade dos frigoríficos pelo recolhimento da contribuição. O julgamento também tratou dos efeitos práticos da decisão. Toffoli e o presidente do STF, Edson Fachin, propuseram preservar valores ainda não pagos e processos que já estavam em andamento.
A maioria rejeitou essa proposta de modulação e deixou a questão para eventual recurso. O ministro Alexandre de Moraes observou que quatro integrantes que formaram a maioria já se aposentaram. Segundo ele, os ministros que os sucederam poderão reavaliar a modulação dos efeitos e até mesmo o mérito da decisão.