CRÉDITO HABITACIONAL EM SERGIPE CHEGA A R$ 12,1 BILHÕES
Carteira de crédito habitacional para pessoas físicas em Sergipe atingiu R$ 12,1 bilhões em junho de 2026, alta de 14% em 12 meses, segundo o Banco Central. O avanço ocorreu mesmo com juros elevados e inadimplência de 1,63%; financiamentos com recursos da poupança também cresceram no primeiro semestre.
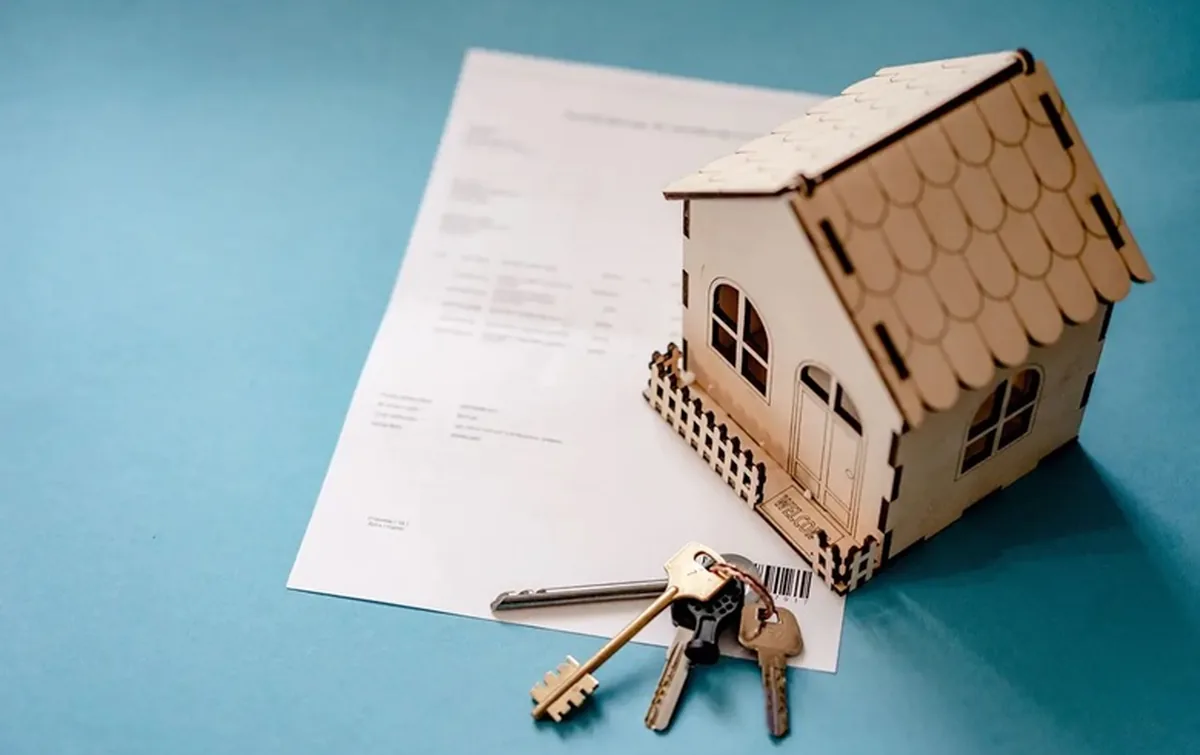
O crédito habitacional destinado a pessoas físicas em Sergipe alcançou R$ 12,1 bilhões em junho de 2026, maior valor da série histórica do Banco Central. O montante representa crescimento de 14% em 12 meses, ante os R$ 10,6 bilhões registrados em junho de 2025. No mesmo período, a taxa de inadimplência das operações chegou a 1,63%.
O resultado foi registrado em um cenário de juros elevados, que aumenta o custo dos financiamentos para as famílias. Para Artur da Silva Figueiredo, assessor de Ciclo de Crédito da Central Sicredi Nordeste, a demanda por imóveis tende a permanecer mesmo quando as condições de crédito ficam mais caras, por estar associada a decisões de longo prazo, como a compra, a substituição ou a ampliação da moradia.
O avanço da carteira ocorreu enquanto a poupança perdeu força como fonte tradicional de recursos para o crédito imobiliário. Ainda assim, os financiamentos habitacionais com recursos da poupança movimentaram R$ 743 milhões em Sergipe no primeiro semestre de 2026, alta de 127% em relação ao mesmo período de 2025, de acordo com dados da Associação Brasileira de Crédito Imobiliário e Poupança (Abecip).
Segundo Figueiredo, a estrutura de financiamento do setor foi diversificada nos últimos anos. Além da poupança, recursos do Fundo de Garantia do Tempo de Serviço (FGTS) e instrumentos como Letras de Crédito Imobiliário (LCIs) e Certificados de Recebíveis Imobiliários (CRIs) passaram a participar da captação destinada às operações. Essa combinação amplia as alternativas para a concessão de crédito, afirmou o especialista.
O desempenho também é associado ao papel do financiamento na transformação da procura por imóveis em negócios efetivamente realizados. Carlos Feitosa, sócio da Eco Construtora, afirmou que a possibilidade de dividir o valor do imóvel em parcelas compatíveis com a renda pode permitir que pessoas que atualmente alugam uma residência se tornem proprietárias. Para ele, o crédito funciona como uma ligação entre a intenção de comprar e a capacidade financeira do cliente.
Nas cooperativas de crédito, a carteira imobiliária do Sicredi em Sergipe cresceu 18,5% em 12 meses até julho de 2026. A instituição informa que oferece financiamento de até 90% do valor de imóveis residenciais, com prazo de até 35 anos. As operações seguem o sistema de amortização constante, no qual o valor das parcelas tende a diminuir ao longo do tempo.
O Sicredi também projeta ampliar em mais de dez vezes a própria carteira de crédito imobiliário até 2029. De acordo com Figueiredo, a estratégia considera o prazo prolongado dessas operações e a possibilidade de manter uma relação duradoura com os associados que contratam o financiamento. A instituição pretende ampliar a participação do segmento e fortalecer o ciclo entre captação de recursos e concessão de novos empréstimos.
Além da compra da casa própria, o financiamento pode ser usado, segundo o especialista, por associados interessados em adquirir imóveis residenciais como parte de um planejamento patrimonial. Nessa estratégia, o comprador preserva parte da liquidez financeira enquanto estrutura a aquisição de um bem que também pode integrar planos patrimoniais e sucessórios. Os dados do Banco Central mostram que, apesar do custo elevado do crédito e do nível de inadimplência registrado, a carteira habitacional em Sergipe continuou avançando até junho de 2026.
Mais notícias relacionadas
SERGIPE RECEBE R$ 591 MILHÕES DO FPE EM AGOSTO
Sergipe recebeu aproximadamente R$ 591 milhões do Fundo de Participação dos Estados (FPE) em agosto.
Veja como fica o tempo nas principais regiões de Sergipe nesta semana
Boletim da Semac prevê predomínio de céu claro ou parcialmente nublado e pouca chuva; temperaturas podem chegar a 36°C no sertão e ficar entre 23°C e 28°C no litoral.
NAT OFERTA MAIS DE 500 VAGAS DE EMPREGO EM SERGIPE
A Secretaria de Estado do Trabalho, Emprego e Empreendedorismo (Seteem) oferece mais de 500 vagas em Sergipe pela plataforma digital do Núcleo de Apoio ao Trabalho (NAT).